ビル「大変だ。金利が上がるかもしれない。借入を今日ぜんぶ返そう」
ボブ「いま返す資金は、どこに?」
ビル「銀行から借りよう」
エビー「借金を返すために借金するって、何を解決したいの?」
金利が上がる前に全部返せば、安心なんだ!
ビル「金利への恐怖だ」
ボブ「恐怖だけは、あまり減らなさそうだ」
エビー「しかも借り換え条件を確認してないでしょう」
朝の会議室には、金融政策のニュースを印刷した紙があった。ビルは見出しに赤線を引き、返済計画の欄を大きな丸で囲んでいる。今日の現預金残高や来月の支払予定は、まだ確認していない。
ボブ「いまの借入は固定金利と変動金利が混ざっているはずだよ」
ビル「ニュースが怖いから、全部同じように危険だと思ってしまう」
エビー「怖くなるのは分かるけれど、条件が違えば影響も違うわ」
ビル「じゃあ、ニュースを見なければいい?」
ボブ「現実まで消えないぞ」
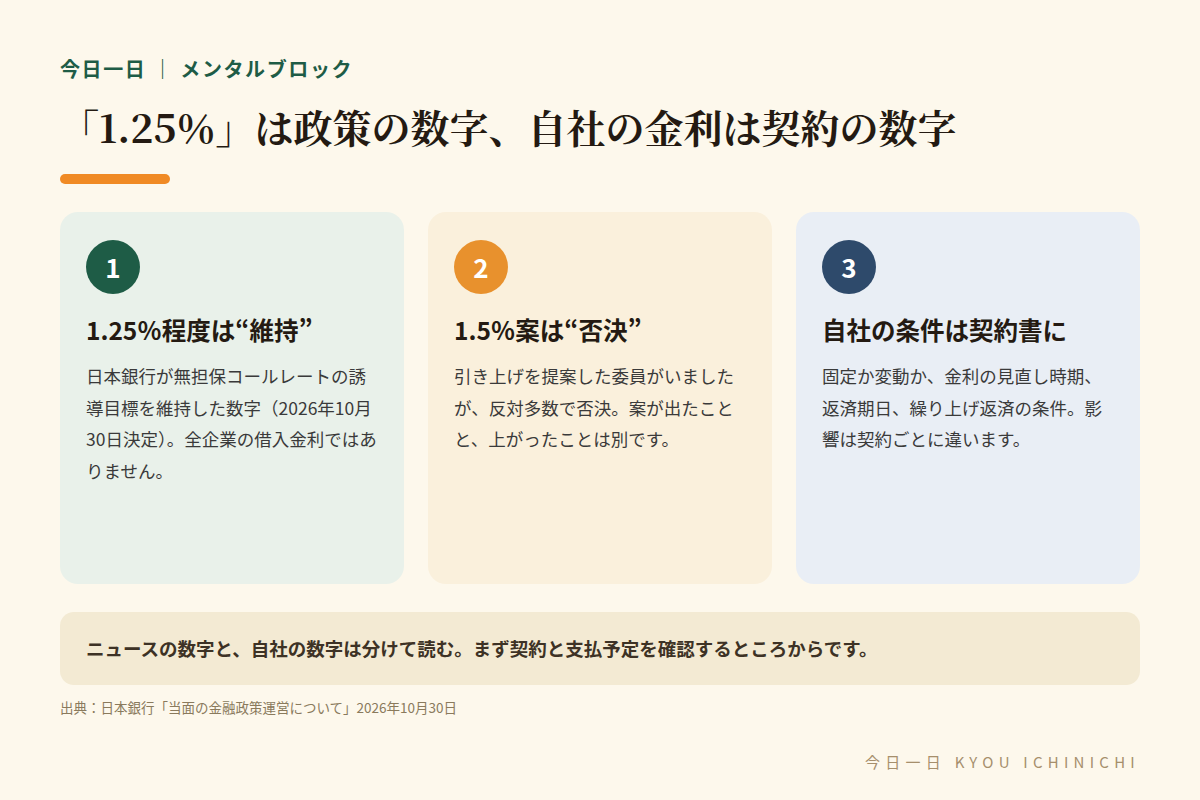
十月三十日の金融政策決定会合について、日本銀行は無担保コールレート・オーバーナイト物を一・二五%程度で推移するよう促す方針を維持したと説明した。別の委員から一・五%程度への引き上げ案が出されたが、反対多数で否決された。これは政策判断に関する情報であり、世の中のすべての借入金利が当日一・二五%になった、という意味ではない。個々の企業の契約金利、金利見直しの時期、返済条件はそれぞれの契約で確認する必要がある。
ビル「維持なの? 上がったと思った」
エビー「上げる案が出たことと、上がったことは違う」
ボブ「しかも会社の借入条件は別の話だ」
ビル「金融ニュースって、一つの記事に未来と現在が一緒に載っているから、頭の中で全部いま起きたように見えるんだよ」
そこへシルクワーク博士がやって来た。
博士「ビル君、なぜ借入を全額返したい?」
ビル「金利負担が増えるのが怖いからです」
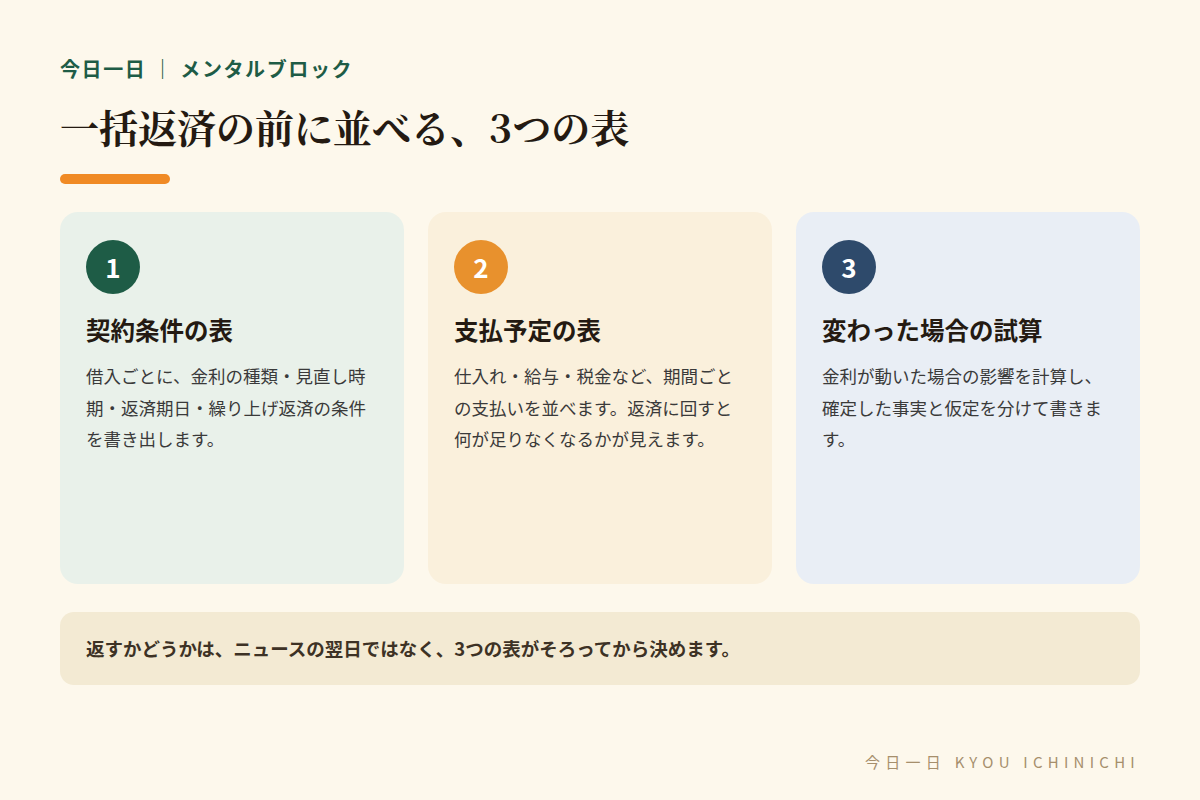
博士「その気持ちはよく分かる。では、何がどれだけ、いつ変わる可能性があるのか、分けてみよう。政策金利のニュースは重要だが、契約した金利がいつ変わるかとは別だ。固定金利なら契約期間中の扱いを、変動金利なら基準や見直し条件を読む必要がある」
ボブ「元本の返済期日と、利息の支払日も分けておきたい」
博士「そうだね。借入には返済を早める際の条件がある場合もある。現金を返済に使えば、仕入れや給与や税金の支払いに回せる資金は減る。金利を抑えることと、会社が日々の支払いを続けられることの両方を考えないといけない」
返すかどうかは、契約と支払予定を見てから決めます
ビル「でも借入がゼロになれば、気持ちは楽になるでしょう」
博士「借入がゼロでも、手元資金が足りなければ別の不安が生まれる。経営で求めるのは、数字をゼロにする快感ではなく、必要な支払いを守り、将来の選択肢を残すことだよ」
エビー「『返済できる』と『返済した方がいい』も違うのね」
博士「まさに。状況によっては返済が妥当な場合もある。だからこそ、支払予定と契約を見たうえで判断する。ニュースの見出しだけで一括返済を決めるのは早い」
ボブは紙に三つの欄を作った。現在の契約条件、変化し得る条件、変化したときに困ること。ビルが「全部危ない」と書こうとすると、エビーが止めた。
エビー「困ることを具体的に書いて。資金不足なのか、利益が減ることなのか、投資の判断が変わることなのか」
ビル「全部怖いけれど、違う種類の怖さだね」
博士「不安を一語で片付けると、対策も一つに見えてしまう。だが利息が増えることと、資金繰りが止まることは同じではない。まず、予定している支払いを期間ごとに並べ、金利条件が変わった場合の影響を試算する。試算の前提は、確定した事実と仮定を別に書くんだ」
ビル「数字を出しても、将来の政策は分からないですよね」
博士「分からない。それを認めることが大切だ。将来を当てる競争に参加する必要はない。金利が変わったときに何を調整できるか、どこまで耐えられるかを考える。将来を言い当てることと、将来に備えることは違う」
ボブ「社長が毎回ニュースに合わせて方針を全部変えると、社員も取引先も計画を立てにくい」
博士「そうだ。状況を見て柔軟に変えることは必要だが、変える理由は説明できるようにしたい。『昨日怖かったから』では、明日また怖いニュースを見たら逆に戻すことになる」
エビー「ニュースで動くのはいい。でも、動かす前に自社への影響を確認する」
博士「行動の順序を整えることは、臆病さではない。むしろ不安に支配されないための仕組みだよ」
ビルは返済を急ぐメールを破棄した。その代わり、契約書を読み直し、現預金と支払予定を確認することにした。返済が妥当かどうかは、その後に決める。
ビル「気が楽になった。金利が動いても、慌てなくていい準備はできるんだ」
博士「不確実な時代ほど、すぐに決めることより、間違って決めないための情報を持つことが大切な場面もある」
ボブ「そういえば、さっき新しく借りようとした銀行への問い合わせは?」
ビル「止めた。『借入を返すための借入』はやめます」
エビー「よかった」
ビル「代わりに『不安をなくすための無利息融資』がないか聞いてみる」
ボブ「返済しなくていい夢の借入みたいに言うな」
博士「まず、問い合わせる前に深呼吸をする練習だね」
ニュースで動く前に、まず深呼吸です
政策金利のニュースに反応するのは自然だ。ただし、報じられた数字が、自社の契約や手元資金にどうつながるかを確認しないまま決断すると、安心を買うつもりで選択肢を失うことがある。
日本銀行は、金融政策の内容や決定事項を公表しています。働く人の心の不調や相談先については、厚生労働省の「こころの耳」に情報がまとめられています。
出典
日本銀行「総裁記者会見(10月30日)」(2026年11月2日公表)
合わせて読みたい
読んで終わりじゃ、もったいない。この記事のテーマを、あなたの次の一歩へ
- このテーマを仕事の現場で活かすなら、コミッターズ(COMITTERS)へ。集客・営業の実務コラムと、無料相談の入口があります
- 心の整え方を、本でもっと深く。楽天ブックス
で、このテーマの関連書籍が探せます
- 一人で抱え込まず専門家に相談したいときは、お問い合わせからご連絡ください。次の一歩を、一緒に整理できます
PRがあります
コメントを残す